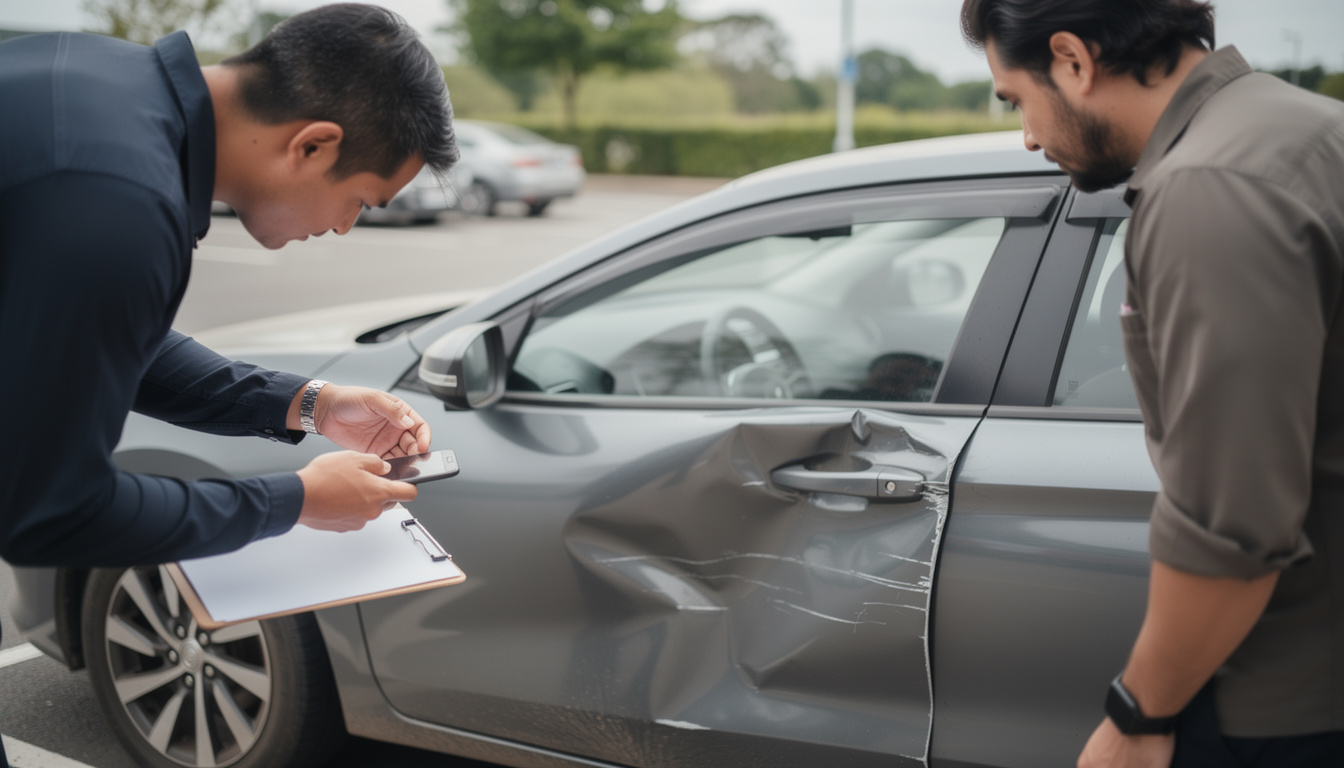
Une portière enfoncée peut être indemnisée si votre contrat couvre les dégâts ou si un tiers responsable est identifié. Photographiez la carrosserie, relevez les coordonnées des personnes présentes et prévenez votre assureur dans le délai prévu au contrat, généralement cinq jours ouvrés pour un accident. La franchise d’assurance et l’identification de l’auteur déterminent souvent le montant qui reste à votre charge. Ne signez pas un constat amiable dont les cases ou le croquis ne correspondent pas aux faits.
🎯 L’essentiel
La prise en charge dépend des circonstances, des garanties souscrites et des éléments transmis à l’assureur.
- ✅ Responsable identifié : sa responsabilité civile peut couvrir les dégâts causés à votre voiture.
- ✅ Auteur inconnu : votre garantie dommages peut intervenir selon les clauses du contrat.
- ✅ Déclaration rapide : transmettez le constat et les preuves dans le délai prévu.
- ✅ Franchise applicable : vérifiez son montant avant de demander une indemnisation.
👉 Gardez des photos datées et demandez à l’assureur quelles garanties s’appliquent avant d’engager les réparations.
Portière enfoncée et responsabilité en cas d’accident
La responsabilité dépend d’abord de la façon dont le choc s’est produit. Une personne qui ouvre une portière doit s’assurer que la manœuvre ne crée pas de danger pour les autres usagers. L’article R417-7 du Code de la route interdit d’ouvrir une portière sans précaution suffisante. Si une portière ouverte heurte une voiture qui passe, cet élément compte dans l’analyse du dossier, mais les circonstances précises restent importantes.
Un véhicule peut aussi être endommagé par une portière alors qu’il est stationné. Il faut alors établir qui l’a ouverte, à quel moment et dans quelles conditions. Le lieu, la position des véhicules, les marques sur les carrosseries et les témoignages peuvent aider les assureurs à confronter les versions. Le seul constat d’une bosse ne suffit pas toujours à établir toute la scène.
La responsabilité ne se décide pas au bord du parking
Sur place, évitez de vous engager sur une responsabilité que vous ne connaissez pas ou que vous contestez. Il est utile d’échanger les coordonnées et de décrire les faits avec précision, mais la qualification du sinistre et la répartition des responsabilités sont ensuite étudiées par les assureurs au regard des déclarations et des pièces disponibles. Une version calme et cohérente est plus utile qu’une discussion tendue sur la faute.
Une portière ouverte par un passager ne signifie pas automatiquement que le conducteur est dégagé de toute responsabilité. La prise en charge dépend notamment des personnes couvertes par le contrat et du rôle de chacune dans l’incident. Transmettez donc à votre assureur l’identité de la personne qui a ouvert la portière et expliquez clairement ce qui s’est passé, sans supposer à l’avance quelle garantie s’appliquera.
Le véhicule touché peut également avoir une part de responsabilité dans certaines circonstances, par exemple si sa position ou sa conduite a contribué au choc. Cela ne se déduit pas automatiquement d’un stationnement imparfait ou d’une vitesse alléguée. Les éléments concrets doivent être examinés, et il vaut mieux éviter d’inscrire sur le constat une interprétation juridique plutôt que des faits observables.
Le constat amiable sert à fixer les faits
Remplissez le constat amiable en décrivant la manœuvre, la place des véhicules et les dégâts visibles. Le croquis doit montrer le sens de déplacement, la portière concernée et le point de contact. Relisez les cases cochées avant de signer. Si vous n’êtes pas d’accord avec la description de l’autre personne, indiquez votre désaccord dans la partie prévue ou adressez une déclaration séparée à votre assurance automobile.
Une signature confirme les renseignements inscrits sur le document. Elle ne doit donc pas être donnée sous pression, ni sur un formulaire incomplet. Si l’autre conducteur refuse de signer, notez les informations disponibles et envoyez votre propre récit à l’assureur. Un témoin peut fournir ses coordonnées et relater ce qu’il a vu, mais il ne faut pas lui dicter une version des faits.
Dans un parking privé, le gestionnaire peut avoir un règlement intérieur et des dispositifs de vidéosurveillance. Cela ne remplace pas l’analyse des responsabilités par les assureurs. Demandez rapidement si des images existent, car leur conservation peut être limitée, et suivez la procédure indiquée par l’exploitant. Le point décisif reste de réunir des éléments datés et de transmettre une déclaration fidèle.

Déclaration de sinistre et preuves à transmettre
Après avoir repéré une portière enfoncée, photographiez l’ensemble du véhicule puis la zone abîmée de près. Prenez aussi des vues qui montrent l’emplacement et, si possible, les deux véhicules impliqués. Notez la date, l’heure, le lieu exact et les circonstances connues. Ces informations permettent de comparer les dommages avec les déclarations, surtout si les versions divergent ou si le conducteur responsable n’est plus sur place.
Le Code des assurances, à l’article L113-2, prévoit une déclaration du sinistre dans un délai fixé au contrat, qui ne peut en principe être inférieur à cinq jours ouvrés pour un accident courant. Vérifiez les conditions de votre police et utilisez un canal qui laisse une trace, comme l’espace client, le courrier ou le formulaire de déclaration. Un retard ne signifie pas automatiquement un refus : les conséquences dépendent des règles applicables et de la situation du dossier.
Les éléments utiles pour constituer le dossier
Un dossier clair évite les allers-retours et permet de mieux comprendre l’indemnisation des dégâts. Joignez le constat lorsqu’il existe, les photographies originales, les coordonnées des témoins et les échanges utiles avec le gestionnaire du parking. Si l’auteur est identifié, notez ses coordonnées et celles de son assureur. Ne retouchez pas les images et ne supprimez pas les détails qui pourraient éclairer les circonstances.
- 📷 Photographiez les dégâts, les véhicules et le lieu sans déplacer les éléments utiles à la compréhension.
- 📝 Notez l’heure, l’adresse ou le nom du parking, ainsi que le numéro de place si vous le connaissez.
- 👥 Relevez les coordonnées des personnes présentes et demandez-leur un récit factuel, sans leur suggérer de formulation.
- 📄 Transmettez le constat amiable et les justificatifs demandés par votre assureur.
- 📹 Demandez au gestionnaire du site comment solliciter la conservation d’éventuelles images.
Si la personne responsable a quitté les lieux, n’essayez pas de la retrouver en diffusant publiquement des données personnelles ou des images. Signalez les faits à votre assureur et demandez au gestionnaire du parking s’il peut recueillir une demande de conservation vidéo. Lorsque des circonstances particulières le justifient, l’assureur pourra vous indiquer si un signalement aux forces de l’ordre est utile.
Quel délai respecter et que faire si le constat est impossible
Le délai de déclaration doit être vérifié dans le contrat, car les modalités d’envoi et les justificatifs demandés varient d’un assureur à l’autre. Envoyez les informations disponibles sans attendre d’avoir obtenu chaque document secondaire. Vous pourrez compléter le dossier ensuite, en gardant une copie de vos envois et des réponses reçues. Cette démarche est particulièrement utile si vous devez faire établir une expertise automobile.
En l’absence de tiers identifié, déclarez les faits avec prudence : indiquez ce que vous savez et ce que vous ignorez. Ne présentez pas comme certain un scénario seulement supposé. L’assureur examinera les garanties du contrat et les éléments matériels avant de confirmer si une prise en charge est possible. Un dépôt de plainte n’entraîne pas à lui seul une indemnisation, mais peut être pertinent dans certaines situations, notamment si les faits relèvent d’une infraction ou si l’assureur le demande.
Une déclaration détaillée n’oblige pas à accepter une responsabilité que vous contestez. Si le constat contient une erreur, expliquez-la rapidement par écrit à votre compagnie et joignez les preuves correspondantes. Les mots choisis comptent : distinguez les faits constatés, comme une rayure ou une bosse, des déductions sur la manière dont le choc s’est produit.

Assurance automobile, garanties et franchise d’assurance
La responsabilité civile, obligatoire pour un véhicule assuré, couvre les dommages causés à des tiers lorsque la responsabilité de l’assuré est engagée. Elle ne couvre pas automatiquement les dégâts subis par la voiture de la personne responsable. Si vous êtes victime et que l’auteur est identifié et reconnu responsable, son assurance peut prendre en charge votre réparation, sous réserve de l’analyse du dossier et des règles applicables.
Quand l’auteur reste inconnu, votre propre contrat devient déterminant. Une garantie dommages ou une formule couvrant les dommages au véhicule peut intervenir, mais les exclusions, les franchises et les conditions varient. Une formule au tiers ne prend généralement pas en charge les dégâts de votre propre voiture sans tiers responsable identifié et couvert. Lisez les garanties plutôt que de vous fier uniquement au nom commercial de la formule.
Comparer les garanties avant de lancer la réparation
Avant d’autoriser des travaux, demandez à l’assureur si une expertise est nécessaire et si le réparateur doit attendre son accord. Selon le contrat et le dossier, l’assureur peut mandater un expert pour constater les dégâts et estimer les réparations. Une expertise automobile ne signifie pas que vous devez accepter sans question toute évaluation : demandez le rapport ou les explications disponibles et suivez la procédure de contestation prévue par votre contrat si un désaccord persiste.
La franchise d’assurance est la part qui peut rester à votre charge lorsque la garantie intervient. Son montant et ses conditions figurent dans les documents contractuels. Si les dégâts sont modestes, comparez le coût de réparation communiqué par un professionnel avec la franchise et le niveau de couverture. Ne vous appuyez pas sur des tarifs génériques : la taille de l’enfoncement, l’état de la peinture et la méthode retenue font varier le travail.
Le tableau ci-dessous sert à repérer les questions à poser, pas à prédire la décision de votre assureur. Une même portière enfoncée peut relever de garanties différentes selon que le tiers est connu, que le véhicule était en circulation ou que les dégâts ont été découverts après coup. La réponse doit venir des clauses de votre contrat et des faits déclarés.
| Situation | Garantie à vérifier | Point à retenir |
|---|---|---|
| ✅ Tiers identifié et responsable | Responsabilité civile du tiers | La prise en charge dépend des circonstances établies. |
| 🔎 Auteur inconnu | Garantie dommages au véhicule | Vérifiez exclusions, franchise et conditions du contrat. |
| ⚠️ Vous êtes responsable | Garantie couvrant vos propres dégâts | La responsabilité civile seule ne répare pas votre voiture. |
| 🧾 Désaccord sur l’évaluation | Procédure d’expertise ou de réclamation | Demandez les motifs et les voies de contestation prévues. |
Bonus-malus et indemnisation des dégâts
Le coefficient de réduction-majoration dépend notamment du degré de responsabilité retenu dans un accident. Les règles du bonus-malus prévoient une majoration pour un sinistre responsable et une évolution différente lorsque la responsabilité est partagée. Il ne faut donc pas conclure qu’un simple signalement entraîne automatiquement un malus : demandez à l’assureur comment le dossier sera enregistré et vérifiez les informations indiquées lors du renouvellement.
Si vous êtes victime et que votre responsabilité n’est pas retenue, la situation n’est pas la même que celle d’un conducteur responsable. En revanche, un sinistre sans auteur identifié peut être traité selon les garanties souscrites et les dispositions du contrat. Le mieux est de demander une réponse écrite sur la franchise, l’incidence éventuelle sur le coefficient et la somme qui serait effectivement versée.
La somme proposée dépend des dommages évalués, des réparations nécessaires et des conditions contractuelles. Si une expertise est organisée, demandez quelles pièces fournir et si les réparations doivent attendre le passage de l’expert. Conservez les factures et les échanges. Une estimation orale ne remplace pas une décision écrite sur la prise en charge.
Réparation de carrosserie après une portière enfoncée
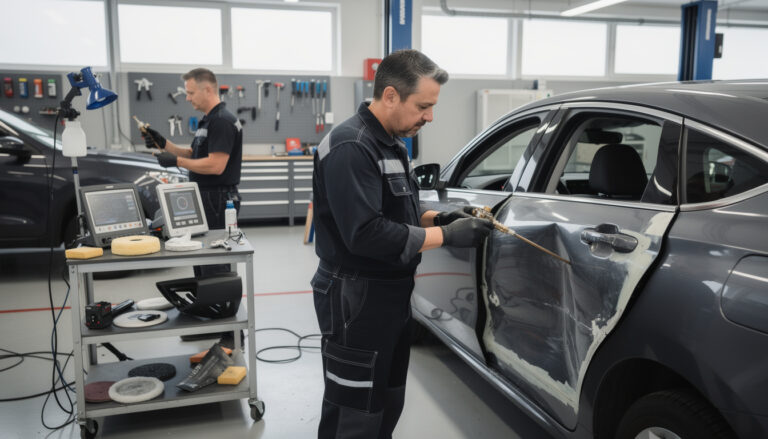
Une marque sur une portière peut correspondre à une peinture éraflée, à une tôle déformée ou à plusieurs dommages combinés. La réparation de carrosserie dépend de la profondeur de l’impact, de l’accès à l’arrière de la tôle et de l’état de la peinture. Un débosselage peut parfois limiter les opérations de peinture si la surface est adaptée, tandis qu’une peinture abîmée ou une déformation marquée peut demander une intervention plus complète.
Évitez de décider vous-même qu’un enfoncement est uniquement esthétique. Une portière peut contenir des éléments de protection, des mécanismes de vitre et des équipements électriques. Si elle ferme mal, frotte, laisse entrer l’eau ou présente une arête coupante, faites-la examiner par un professionnel. En cas de doute sur la sécurité ou sur une pièce structurelle, ne tentez pas de redresser la tôle à la maison.
Faire évaluer les travaux sans engager trop tôt les réparations
Demandez un examen de la zone et un écrit qui précise les opérations envisagées. Selon l’étendue des dégâts, il peut s’agir d’un redressage, d’un débosselage, d’une remise en peinture ou du remplacement d’un élément. Le choix technique dépend de la carrosserie et de la finition, pas uniquement de la taille apparente de la bosse. Avant de commencer, vérifiez avec l’assureur si une expertise ou un accord préalable est requis.
Si la peinture est seulement marquée en surface, les options peuvent être différentes de celles d’une rayure qui atteint les couches sous le vernis. Pour distinguer les cas, consultez les repères sur la réparation d’une rayure de voiture, puis demandez un avis adapté à l’état réel de la portière. Une photo ne permet pas toujours de juger la profondeur ou l’étendue d’un dommage.
Le coût dépend du temps de main-d’œuvre, de la préparation, de la peinture et des éventuels démontages. Pour comprendre ce qui entre dans le calcul du travail d’atelier, ce guide sur le taux horaire en carrosserie peut aider à lire un devis. Il ne donne pas à lui seul le prix de votre réparation : le nombre d’heures et les opérations prévues doivent être examinés sur le document remis.
Comparer le devis et l’offre d’indemnisation
Un devis utile décrit les réparations prévues, les pièces concernées et les opérations de peinture ou de démontage. Comparez des documents portant sur un périmètre similaire. Si l’assureur retient une solution qui vous paraît insuffisante, demandez ce qui explique l’écart entre l’évaluation et le devis du professionnel. Transmettez des photos nettes et des observations précises plutôt que de vous limiter à une demande générale de révision.
Vous pouvez aussi demander à l’assureur quelles démarches sont prévues en cas de désaccord sur l’expertise. Le contrat peut organiser une nouvelle évaluation ou une procédure de contestation. Les modalités et les frais éventuels dépendent des garanties et du dossier, donc vérifiez les conditions avant d’engager une démarche payante. Gardez une copie du rapport, du devis et de chaque échange.
Ne lancez pas une réparation définitive avant d’avoir vérifié les consignes de l’assureur, surtout si l’expert doit voir le véhicule. Si une mesure provisoire est nécessaire pour empêcher l’eau d’entrer ou sécuriser la portière, décrivez-la à l’assureur et conservez les justificatifs. La priorité est de préserver le véhicule sans effacer les éléments utiles à l’évaluation.
Questions fréquentes sur l’assurance d’une portière enfoncée
Avant de choisir entre déclaration et réparation directe, vérifiez les responsabilités, la garantie mobilisable et les documents attendus. Ces réponses donnent des repères généraux : les clauses de votre contrat restent déterminantes.
Que faire si ma voiture est abîmée par une portière sur un parking ?
Photographiez les dégâts et les lieux, cherchez des témoins, échangez les coordonnées si l’auteur est présent et remplissez un constat amiable fidèle aux faits. Déclarez ensuite le sinistre dans le délai prévu par votre contrat.
L’assurance rembourse-t-elle une portière enfoncée si l’auteur est inconnu ?
La prise en charge dépend de vos garanties. Une couverture au tiers ne protège généralement pas votre propre véhicule contre des dommages sans tiers identifié, tandis qu’une garantie dommages peut intervenir selon ses exclusions et sa franchise.
Quel est le délai de déclaration d’un coup de portière ?
Pour un accident courant, l’article L113-2 du Code des assurances prévoit un délai contractuel qui ne peut en principe être inférieur à cinq jours ouvrés. Vérifiez les modalités précises de votre contrat et prévenez rapidement votre assureur.
Faut-il attendre l’expert avant de réparer une portière ?
Demandez à l’assureur si une expertise est nécessaire et si les travaux doivent attendre son accord. Des réparations engagées trop tôt peuvent compliquer l’évaluation des dégâts.